中信建投:预计2027年国内储能仍有增长的动力和潜力
- 东方财富网
- 2026-10-19 10:02:34
 (资料图片仅供参考)
中信建投研报指出,2026年以来,国内大储装机节奏偏慢,项目实际落地不及预期,与招标数据明显背离。中信建投认为最核心的原因是今年以来西北区域峰谷价差收窄,原因包括负荷增速下降、储能峰谷套利以及风电新增装机较多,压制晚高峰电价等。今年以来系统运行费上涨、各省容量电价落地进度偏慢、碳酸锂涨价、并网审批延迟等也影响了储能的运行经济性,从而拖慢项目实际落地进度。综上,中信建投下调2026年国内大储新增装机至230~250GWh,同增约21%~32%。展望2027年,随着碳酸锂降价,华北、东北、华南等区域需求增长,以及算力协同等新场景带动,预计2027年国内储能仍有增长的动力和潜力。
全文如下
中信建投:2026年国内大储可能不及预期的原因有哪些?
2026年以来,国内大储装机节奏偏慢,项目实际落地不及预期,与招标数据明显背离。我们认为最核心的原因是今年以来西北区域峰谷价差收窄,原因包括负荷增速下降、储能峰谷套利以及风电新增装机较多,压制晚高峰电价等。今年以来系统运行费上涨、各省容量电价落地进度偏慢、碳酸锂涨价、并网审批延迟等也影响了储能的运行经济性,从而拖慢项目实际落地进度。综上,我们下调26年国内大储新增装机至230~250GWh,同增约21%~32%。展望2027年,随着碳酸锂降价、华北、东北、华南等区域需求增长,以及算力协同等新场景带动,我们预计2027国内储能仍有增长的动力和潜力。
2026年以来国内大储装机增速不及预期,核心为西北地区峰谷价差下滑
2026年1-9月国内储能新增装机35.3GW/102.3GWh,同比-3%、+6%,装机增速不及预期,最核心的原因是西北地区峰谷价差收窄:如蒙西1-4月峰价均值同比下降约40%-47%。我们判断原因在于:(1)今年以来西北负荷增速偏慢,与经济结构调整、夏季天气偏凉有一定关系,影响电价晚高峰强度;(2)内蒙在运储能装机已达22GW,而蒙东+蒙西峰值负荷约51GW,储能夜间放电对晚高峰压制已不容忽视;(3)风电成为西北新能源装机主导,其“反调峰”特性对晚高峰同样形成压制。
其他重要原因包括系统运行费上行、容量电价落地偏慢、并网审批趋严趋缓等
全国各省系统运行费平均较去年增长3分/kWh,等价于缩减了储能实际运行可获取的峰谷价差。容量电价实际落地进度也偏慢,存在延迟发放问题。并网审批趋严趋缓、上半年碳酸锂涨价较为明显等也有所影响。我们下调26年国内大储新增装机至230~250GWh,同增约21%~32%。
2027年国内大储仍有增长点
(1)碳酸锂价格下降,有望提振储能投资经济性。碳酸锂价格约3分/Wh、全投资IRR提升约0.5%、资本金IRR提升约2%;(2)需求向华北、东北、华南等省转移。山西、山东、河北、东北地区峰谷价差在0.3-0.4元/kWh,独立储能投资经济性较好;(3)新能源配储联合入市与算电协同等商业模式逐步打通。
焦点!10月19日生意社沥青基准价为6100.00元/吨
- 巴萨西甲前9轮狂轰39球,为西甲历史同期第二多|当前资讯
- 经营调整成效释放 海康威视加速场景数字化业务落地 每日热文
- 微速讯:Gemini 4 Argon打穿AGI终极考场!
- 酿酒人跨联盟夺pennant,非世界大赛冠军
- TD Cowen:可口可乐(KO.US)肯德基业务将带来10至20个基点营收提振,继续蚕食百事(PEP.US)市场份额
- 皇马盯上1900万欧 21 岁法国1米86门将,作为库尔图瓦的潜在长期接班人 热讯
- 同仁堂(600085):同仁堂 关于职工代表董事辞任 焦点讯息
- 襄阳高新刘集街道郑岗社区开展老年健康知识讲座
- 热消息:意甲前瞻丨弗罗西诺内VS萨索洛:绿巴萨遇强则强,遇弱呢?





























相关推荐
以下哪种动物的瞳孔是长方形的鸡和羊?蚂蚁庄园小课堂的问题答案来了
闽南网 2020/07/14
微信拍一拍搞笑词语大全,这个后缀的添加方法是什么?
中华网娱乐 2020/07/10
《人民的名义》收视率最高?原因是什么?
东方资讯 2020/07/07
《向往的生活》观看免费第四季,快乐家族版纳来“访亲”
中华网娱乐 2020/07/06
《局中人》全集观看在线播放, 兄弟二人嫌隙频生
海峡网 2020/07/02
《隐秘的角落》成为近期热度最高的国产网剧 豆瓣评分9分
上观新闻 2020/06/23
《隐秘的角落》全集免费高清在线观看,两大影帝以及多位实力派演员同框
闽南网 2020/06/22
《乘风破浪的姐姐》打破常规 受欢迎的背后更应该引发深思
上观新闻 2020/06/22
当晚会变成直播带货,各大卫视都出了哪些奇招?
中国新闻网 2020/06/18
泽塔奥特曼的最新消息:一起来看下泽塔奥特曼四个特殊的地方
次元岛 2020/06/17热门资讯 日 周 总
脑瘫的症状表现有哪些?脑瘫可以治愈成正常人吗?
人气网 2022/12/06
孤独症有什么表现?孤独症儿童可以治愈吗?
人气网 2022/12/06
如何缓解感冒症状?分享感冒时的注意事项和缓解方法
三思经验 2022/05/12
哪种食物补充维生素b?不妨来了解一下
今日头条 2020/07/16
鱼蒙眼如何治疗?想了解的可以进来看下
爱宠网 2020/07/07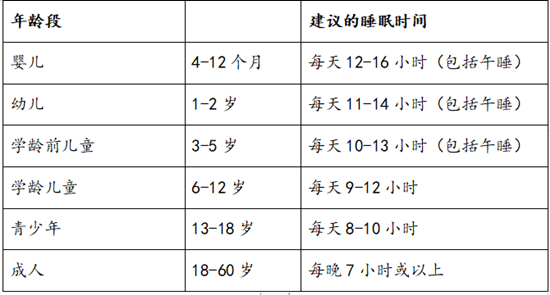
人需要多少睡眠?如何改善睡眠习惯?
人民网-科普中国 2020/06/09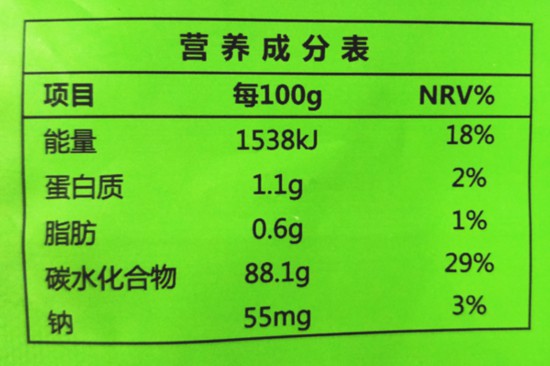
营养成分表你能看懂吗?来听听专家解析吧
新华网 2020/05/29
为什么运动后免疫力会短暂降低?如何运动才健康?
人民网-科普中国 2020/04/02
疫情期间,老年人居家如何合理用药?
光明网 2020/03/23
有人在身边咳嗽,我会感染新冠病毒吗?
人民网-人民健康网 2020/03/18
消息称饿了么智能柜开始向骑手收费:价格在0.3-0.6元不等
TechWeb 2022/05/06
中国联通用户凌晨被多扣95元叠加包?官方回应:已恢复正常
快科技 2022/05/06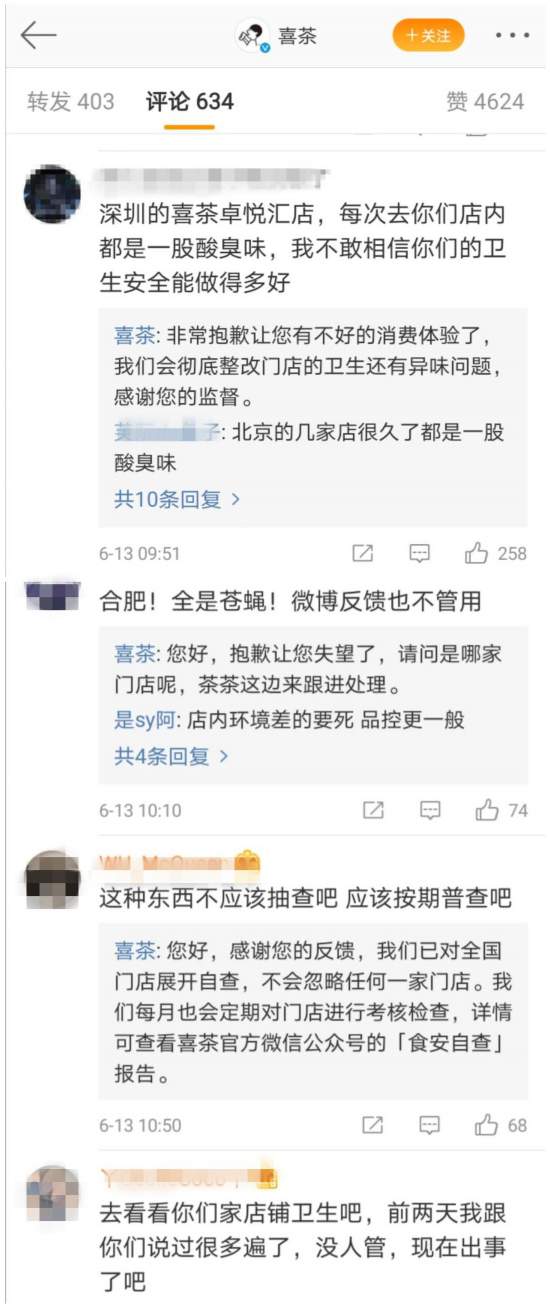
再次被查!喜茶就饮品检出微生物污染道歉
光明网 2020/07/14
色情弹窗广告无疑会让人感到尴尬,为什么偏爱小说网?
中国新闻网 2020/07/13
“史上最严”的空调新国标来了!商家大力推新淘汰老库存
中国新闻网 2020/07/08
骚扰电话屡禁不绝 亟须重拳治理
人民网-人民日报海外版 2020/06/30
莫被恶意营销“牵着走” 网络恶意营销乱象亟待整治
人民网-人民日报海外版 2020/06/24
深圳市消委会:部分拖鞋样品邻苯二甲酸酯类含量超标上百倍 涉及回力、快鹿、集美
中国新闻网 2020/06/24
人吃河豚为什么会中毒?河豚毒素为什么这般厉害?
南方网 2020/06/16
直播行业互挖墙脚成常态 天价违约非个案
湖北日报 2020/06/16
定州:精准解决残疾人急难愁盼问题
河北经济日报 2026/01/22
“小米之乡”的“新”力量
河北经济日报 2026/01/22
今年的毕业季注定不同以往 希望“后浪”们开启人生新阶段的大门
人民网-文化频道 2020/06/30
“国货当自强”逐渐渗入国人的日常消费 国潮之风从何而起?
中国新闻网 2020/06/24
在卖画、卖房、质押资产后,华谊兄弟的命运会有所转变吗?
中国新闻网 2020/06/12
听见文学经典 传递人文之声
人民网-人民日报海外版 2020/06/12
天猫618有多火?全国最出名的美食街组团赶来参加!
中国经济网 2020/06/11
新职业在线学习平台启动2.0版本开发迭代工作 引领产业发展方向
人民网-财经频道 2020/06/10
《花繁叶茂》开播后口碑收视一路走高 意外俘获年轻的B站观众
上观新闻 2020/06/10